Hesap Kesim Tarihi İle Nakit Akışı Yönetimi Rehberi


 Tepki Ver
Kredi kartı hesap kesim tarihi değiştirme adımlarını öğrenin. Bütçenize en uygun ödeme takvimini hemen oluşturun.
Kredi kartı harcamalarınızı doğru bir zamanlama ile yönetmek, cebinizden tek bir kuruş ekstra faiz çıkmadan nakit akışınızı kontrol altında tutmanızı sağlar. Doğru belirlenmiş bir kredi kartı hesap kesim tarihi, acil nakit ihtiyaçlarında ve büyük alışverişlerde size 40 güne varan ek ödeme süresi kazandırır.
Bu Yazıda Neler Öğreneceksiniz?
-
Kredi kartı hesap kesim tarihi ve son ödeme tarihi arasındaki finansal mantık.
-
Alışverişlerinizi 40 gün boyunca sıfır faizle ötelemenin pratik formülü.
-
Maaş alma gününüze en uygun kart ekstresi kesim gününü belirleme yöntemleri.
Kredi Kartı Hesap Kesim Tarihi Nedir?
Kredi kartı hesap kesim tarihi, bankanın son 30 gün içinde yaptığınız tüm harcamaları topladığı, ödemeniz gereken toplam borcu ve son ödeme gününü resmi olarak belirlediği hesap kapanış günüdür. Bu tarihten sonra yapılan alışverişler bir sonraki ekstre dönemine aktarılır.
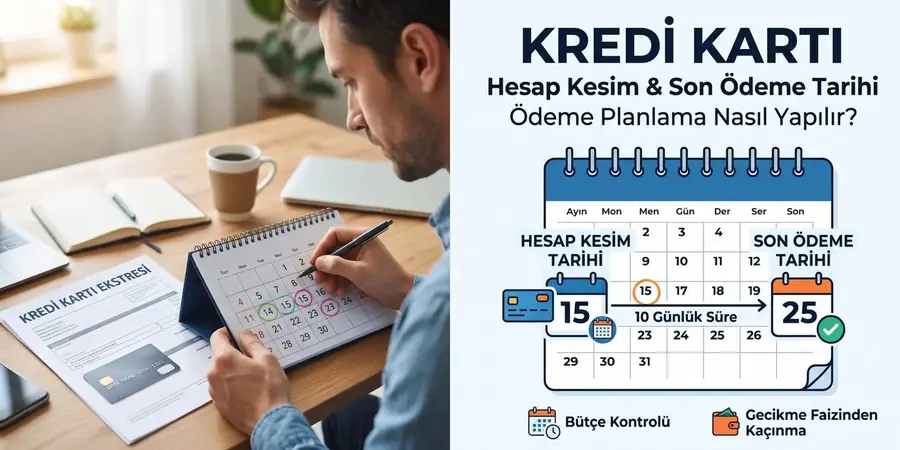
Ekstre kesildiği gün harcama döneminiz biter. Banka size bu borcu ödemeniz için genellikle 10 günlük bir son ödeme tarihi süresi tanır.
40 Günlük Faizsiz Finansman Formülü Nasıl Çalışır?
Kredi kartı borcunu faiz ödemeden en uzun süreye yaymanın sırrı, alışveriş zamanlamasından geçer. Hesap kesim tarihinizin ayın 15’i olduğunu varsayalım. Son ödeme tarihiniz ise ayın 25’i olacaktır.
Eğer bir harcamayı ayın 14’ünde yaparsanız, bu harcama 15’inde kesilen ekstreye girer. Borcu ödemek için sadece 11 gününüz kalır. Ancak aynı harcamayı ayın 16’sında yaparsanız işler tamamen değişir.
Harcanan tutar bir sonraki ayın 15’indeki ekstreye yansır. O ekstrenin son ödeme tarihi ise takip eden ayın 25’i olur. Böylece 16 tarihinde yaptığınız alışverişin ödemesini tam 40 gün sonra yaparsınız. Bu süre boyunca paranız hesabınızda kalır veya mevduat getirisinde değerlendirilebilir.
Maaş Gününüze Göre En İdeal Tarih Seçimi
Kart borçlarını gecikmeye düşürmeden ve gecikme faizi ödemeden kapatmanın anahtarı, son ödeme tarihini maaş gününün hemen arkasına denk getirmektir. Özel sektörde veya kamu kurumlarında çalışanların maaş günleri farklılık gösterir.
Maaşınızı her ayın 1’inde alıyorsanız, son ödeme tarihinizin ayın 2’si veya 3’ü olması gerekir. Bunu sağlamak için hesap kesim tarihinizi ayın 22’si veya 23’ü olarak güncellemelisiniz.
Maaşını ayın 15’inde alan çalışanlar için ideal hesap kesim günü ayın 4’ü veya 5’idir. Bu durumda son ödeme günü ayın 14 veya 15’ine denk gelir. Maaş hesaba yattığı an ekstre borcu kapanır.
Kritik Uyarı: Hesap kesim tarihi değişikliği banka sistemlerinde anında devreye girse de mevcut ekstre dönemini etkilemeyebilir. Tarih değişikliği yaptıktan sonra Mobil Bankacılık uygulamanızdan onaylanan yeni dönemi mutlaka kontrol edin. Birçok banka yılda en fazla 2 veya 3 defa tarih değiştirmenize izin verir.
Bankacılık Stratejileri Karşılaştırması
| Strateji Kriteri | Rasgele Belirlenmiş Tarih | Planlanmış Akıllı Tarih |
|---|---|---|
| Faizsiz Öteleme Süresi | 10 ile 15 gün arası | 38 ile 40 gün arası |
| Bütçe Disiplini | Maaş öncesi nakit sıkışıklığı risk yüksek | Maaş günü otomatik ödeme ile sıfır risk |
| Kredibilite (KKB Puanı) | Gecikme riski nedeniyle dalgalı | Düzenli ödeme sayesinde yüksek findeks puanı |
| Nakit Yönetimi | Harcamalar kontrolsüz dağılır | Likidite avantajı maksimuma çıkar |
Kredi Kartı Limitini ve Zamanlamayı Doğru Kullanma Yolları
Birden fazla kredi kartı kullanıyorsanız, hesap kesim tarihlerini birbirine zıt günlere ayarlayabilirsiniz. İlk kartınızın ekstresi ayın 1’inde, ikinci kartınızın ekstresi ayın 15’inde kesilsin.
Ayın ilk yarısındaki harcamalarınızı ikinci kartla, ayın ikinci yarısındaki harcamalarınızı ise ilk kartla yapın. Bu çift kartlı strateji sayesinde yıl boyunca tüm harcamalarınızda kesintisiz faizsiz esneklik elde edersiniz.
Özellikle yüksek tutarlı alışverişlerde ekstre kesim gününün hemen ertesi gününü beklemek ciddi bir nakit avantajı yaratır. Enflasyonist ortamda paranızın cebinizde kaldığı her gün finansal açıdan kazanım anlamına gelir.
Kart Borçlarınızı Nakit Akışınızın Hizmetine Sunun
Bilinçli finansal yönetim, bankacılık sisteminin sunduğu kuralları lehinize çevirmekle başlar. Kredi kartı hesap kesim tarihi değişikliğini mobil bankacılık uygulamalarının “Kart Ayarları” menüsünden saniyeler içinde gerçekleştirebilirsiniz. Tarihlerinizi maaş döneminize göre optimize edin, harcamalarınızı ekstrenin ertesi gününe kaydırın ve paranızın kontrolünü yeniden elinize alın.
Hesap kesim tarihi değiştirilirse mevcut borç ne olur?
Yapılan değişiklik içinde bulunduğunuz ekstre dönemini kapsamaz, bir sonraki faturalama döneminden itibaren geçerli olur. Mevcut borcun son ödeme tarihi eski takvime göre ödenmelidir.
Hesap kesim tarihi hafta sonuna denk gelirse ne yapılır?
Hesap kesim tarihi cumartesi veya pazara denk gelse bile ekstre o gün kesilir. Ancak son ödeme tarihi resmî tatil veya hafta sonuna rastlarsa, ödeme süresi otomatik olarak ilk iş gününe uzar.
En uzun öteleme süresini elde etmek için ne zaman alışveriş yapılmalı?
Maksimum 40 günlük öteleme süresinden yararlanmak için alışverişinizi hesap kesim tarihinizin tam bir gün sonrasında yapmanız gerekir.