Findeks Puanı Neden Düşer, Nasıl Artar?


 Tepki Ver
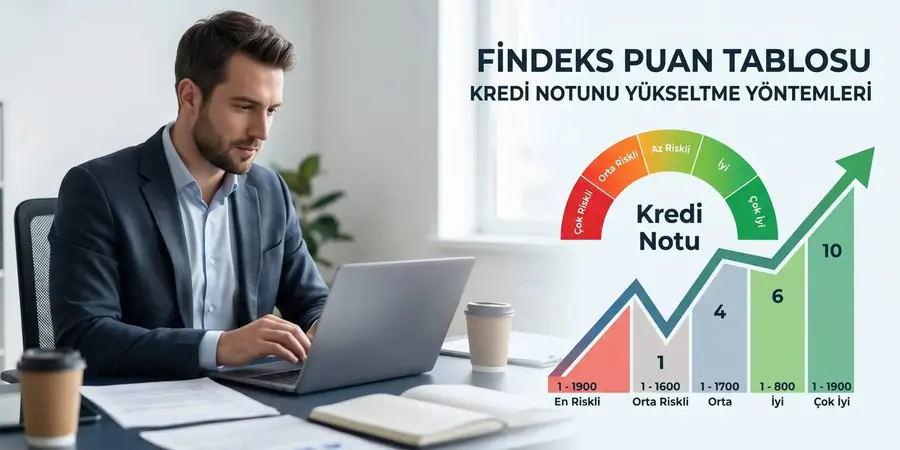
Kredi notu yükseltme yöntemleriyle finansal karnenizi temizleyin. Findeks puanını düşüren gizli hatalardan korunmak için detayları inceleyin.
Bankaların kapısından eli boş dönmek istemiyorsanız, finansal sicilinizi bir okul karnesi titizliğiyle yönetmelisiniz. Acil nakit ihtiyacında veya konut kredisi başvurusunda karşınıza çıkan en büyük engel düşük puanınız olabilir. Doğru bir kredi notu yükseltme stratejisi uygulayarak Findeks skorunuzu kısa sürede güvenli bölgeye taşıyabilirsiniz. Bu rehberde, bankaların risk analizi algoritmasını lehine çevirmenin kanıtlanmış yollarını bulacaksınız.
Bu Yazıda Neler Öğreneceksiniz?
-
Findeks kredi puanını görünmez şekilde düşüren kritik hataları,
-
30 gün gibi kısa bir sürede puan artışı sağlayan yasal yöntemleri,
-
Bankaların kredi onay ihtimalini en üst seviyeye çıkaran finansal alışkanlıkları öğreneceksiniz.
Findeks Kredi Notu Nedir?
Findeks kredi notu, kişilerin Türkiye Bankalar Birliği Risk Merkezi verileri doğrultusunda finansal performanslarını, borç ödeme alışkanlıklarını ve kredi risklerini 1 ile 1900 puan arasında derecelendiren resmi bir finansal analiz skorudur. Bu skor, bankaların kredi ve kredi kartı başvurularında en temel değerlendirme kriterini oluşturur.
Kredi Notunu Düşüren 5 Gizli Hata
Kredi puanınız durduk yere düşmez. Bankacılık sistemindeki her hareketiniz algoritmalar tarafından anlık olarak işlenir. Farkında olmadan yaptığınız bazı finansal alışkanlıklar skoru hızla aşağı çeker.
1. Asgari Tutar Ödeme Tuzağı
Kredi kartı ekstrenizin sadece asgari tutarını ödemek borcunuzu yasal takibe düşürmez. Ancak bankaların gözünde “finansal sıkışıklık yaşayan müşteri” profili çizmenize yol açar. Risk algoritması bu durumu olumsuz algılayarak puanınızı kademeli olarak düşürür.
2. Kısa Sürede Çok Sayıda Başvuru Yapmak
Peş peşe yapılan her kredi veya kredi kartı başvurusu Findeks sistemine bir sorgulama olarak yansır. Üst üste reddedilen başvurular, sistemde “acil nakit arayan yüksek riskli kullanıcı” sinyali verir.
3. Kart Limitlerinin Sonuna Kadar Kullanılması
Kredi kartı limitinizin tamamını harcamak risk skoru açısından olumsuzdur. Toplam limitinizin %80’inden fazlasını sürekli dolu tutmak, kredibilite puanınızı doğrudan zedeler.
4. Düzensiz Fatura ve Kredi Ödemeleri
Son ödeme tarihini 1 gün bile geciktirmek veri tabanına gecikme olarak işlenir. Küçük tutarlı aksamalar bile finansal disiplinsizlik olarak kayıt altına alınır.
30 Günde Kredi Notu Yükseltme Adımları
Hızlı bir kredi notu yükseltme süreci için bankalarla olan ilişkinizi doğru yönetmeniz şarttır. Sistemi lehinize çevirmek için şu stratejileri uygulayabilirsiniz:
-
Limit Kullanım Oranını %30’a İndirin: Kart limitinizin en fazla %30 ile %50 arasındaki kısmını harcayın. Örneğin 100.000 TL limitiniz varsa, borç bakiyenizin 30.000 TL’yi geçmemesine özen gösterin.
-
Otomatik Ödeme Talimatı Verin: Tüm faturalarınızı ve kart ödemelerinizi otomatik ödemeye bağlayın. Sistemdeki düzenli ödeme geçmişi puanı en hızlı besleyen kaynaktır.
-
Blokeli Kredi Kartı Kullanın: Kredi puanı çok düşük veya sıfır olanlar, bankaya bir miktar mevduat blokesi koydurarak blokeli kredi kartı alabilir. Bu kartın ödemelerini 2-3 ay boyunca eksiksiz yapmak puanı hızla yukarı taşır.
-
Küçük Borçları Temizleyin: Birden fazla bankadaki irili ufaklı borçları tek bir çatı altında toplayarak kapatın. Banka sayısının azalması risk skorunu olumlu etkiler.
| Yanlış Bilinen Finansal Efsaneler | Gerçek Finansal Alışkanlıklar |
|---|---|
| Hiç kredi kartı kullanmamak puanı yükseltir. | Kart kullanmamak puan oluşturmaz, sistem sizi tanıyamaz. |
| Asgari ödemek kredi notunu korur. | Asgari ödeme puanı düşürür, sadece takibi erteler. |
| Borcu kapatır kapatmaz puan 500 artar. | Güncelleme zaman alır; puan kademeli olarak yükselir. |
| Tüm kartları iptal etmek puanı artırır. | Eski ve düzenli kullanılan kartları kapatmak skora zarar verir. |
Editörün Notu / Kritik Uyarı: Kredi kartı borcunuzun sadece asgari tutarını ödemek puanınızın düşmesini engellemez, sadece icralık olmanızı geciktirir. Puanınızı hızlıca yükseltmek istiyorsanız, ekstre bakiyesinin tamamını veya en az %50’sini ödemelisiniz.
Finansal Özgürlüğünüze Ulaşmak İçin İlk Adımı Atın
Finansal karnenizi düzeltmek sabır ve disiplin gerektirir. Bankacılık sistemine güvenilir bir borç ödeyicisi olduğunuzu kanıtladığınızda, tüm kredi kapıları size açılacaktır. Borçlarınızı planlayın, harcamalarınızı limitlerinizin altında tutun ve Findeks raporunuzu aylık olarak takip etmeyi ihmal etmeyin.
Kredi notu kaç günde güncellenir?
Findeks kredi notu verileri bankalar tarafından Türkiye Bankalar Birliği Risk Merkezi’ne günlük ve haftalık olarak bildirilir. Yapılan olumlu ödemelerin Findeks raporunuza ve puanınıza yansıması genellikle 15 ile 30 gün arasındaki güncelleme periyodunda gerçekleşir.
Sıfır (0) kredi notu olan biri nasıl puan oluşturur?
Daha önce hiç bankacılık ürünü kullanmamış kişilerin kredi notu bulunmaz. Bu kişilerin puan oluşturmak için düşük limitli bir kredi kartı alarak küçük harcamalar yapması ve ödemelerini günü gününe eksiksiz tamamlaması gerekir.
Borç kapandıktan ne kadar sonra Findeks puanı artar?
Gecikmedeki borcun tamamen kapatılmasının ardından yasal sicilin temizlenmesi zaman alır. İlk olumlu puan artışı borç kapandıktan sonraki ilk ayın güncellemesinde görülür, ancak belirgin yükseliş 3 ila 6 aylık düzenli ödeme sürecinde gerçekleşir.