Bankaların Faiz Getirisi Nasıl Hesaplanır? Net Kazanç


 Tepki Ver
Stopaj kesintisi sonrası net faiz getirisi nasıl bulunur? Vadeli mevduat faizi hesaplama rehberimizle anında çözün.
Tasarruflarını değerlendirmek isteyen her yatırımcı, bankaların ilan ettiği yüksek faiz oranlarıyla karşılaşır. Ancak banka ekranında görülen oran ile vade sonunda hesaba yatan para çoğunlukla aynı değildir. Birikimlerin gerçek getirisini öğrenmek için vadeli mevduat faizi hesaplama mantığını ve brüt-net farkını tam olarak kavramak gerekir. İlk bakışta karmaşık gelen finansal formüller, birkaç temel adımla oldukça pratik bir şekilde çözülebilir.
Bu rehberi inceleyerek şu konuları detaylarıyla kavrayacaksınız:
-
Brüt faiz ile net faiz arasındaki temel farklar ve stopaj kesintisi
-
Günlük, aylık ve yıllık vadeli mevduat getiri formülleri
-
100.000 TL üzerinden adım adım net kazanç hesaplama örneği
Vadeli Mevduat Faizi Nedir?
Vadeli mevduat faizi, tasarruf sahiplerinin paralarını belirli bir süre boyunca bankaya yatırmaları karşılığında elde ettikleri getiri oranını ifade eden finansal bir terimdir. Anaparanın vadede kaldığı gün sayısı, uygulanan brüt faiz oranı ve mevzuat doğrultusunda kesilen vergi kalemleri dikkate alınarak nihai net kazanç hesaplanır.
Finansal kararlar alırken ilan edilen oranların tamamının cebinize kalmayacağını bilmelisiniz. Bankalar reklamlarında genellikle brüt oranları öne çıkarır.
Brüt ve Net Getiri Arasındaki Fark Nedir?
Bankaların teklif ettiği faiz oranı brüt faiz olarak adlandırılır. Brüt getiri, hiçbir yasal kesinti yapılmadan önceki toplam kazancı temsil eder. Ancak devlet, mevduat getirileri üzerinden stopaj vergisi adı verilen bir gelir vergisi kesintisi uygular.
Elinize geçecek net parayı belirleyen unsur işte bu stopaj kesintisidir. Net getiri, brüt kazançtan stopaj miktarının düşülmesiyle elde edilen gerçek paradır. Vadeli mevduat hesabı açarken planlamanızı mutlaka net kazanç üzerinden yapmalısınız.
Stopaj oranları mevzuata ve vade sürelerine göre değişiklik gösterir:
-
1 ila 6 ay arası vadeler: En yüksek stopaj oranının uygulandığı kısa vadeli dönemdir.
-
6 ay ila 1 yıl arası vadeler: Orta vadeli mevduatlarda vergi yükü biraz daha düşer.
-
1 yıldan uzun vadeler: Devlet, uzun vadeli tasarrufu teşvik etmek amacıyla en düşük stopaj oranını bu gruba uygular.
Vadeli Mevduat Faizi Hesaplama Formülü
Bankaların kullandığı standart faiz formülü oldukça basittir. Türkiye’de finans sektöründe yıllık faiz hesaplamalarında takvim yılı 365 gün olarak kabul edilir.
Temel faiz formülü şu şekildedir:
- Brüt Kazanç = (Anapara x Faiz Oranı x Gün Sayısı) / 36500
Bu formülden elde edilen rakamdan stopaj oranı düşüldüğünde net kazanca ulaşırsınız:
- Net Kazanç = Brüt Kazanç – (Brüt Kazanç x Stopaj Oranı)
Adım Adım Hesaplama Örneği
Konuyu somutlaştırmak adına bir örnek yapalım. Hesabınıza 100.000 TL yatırdığınızı, bankanın %45 brüt faiz verdiğini ve 32 günlük bir vade seçtiğinizi varsayalım. Stopaj oranını ise %7,5 olarak alalım.
-
Brüt Getiri Hesaplama: (100.000 x 45 x 32) / 36500 = 3.945,20 TL
-
Stopaj Kesintisi: 3.945,20 x 0,075 = 295,89 TL
-
Net Getiri: 3.945,20 – 295,89 = 3.649,31 TL
Vade sonunda hesabınıza geçecek net faiz getirisi 3.649,31 TL olacaktır.
| Hesaplama Kalemi | Brüt Getiri Yaklaşımı | Net Getiri Yaklaşımı |
|---|---|---|
| Tanım | Vergi kesintisi öncesi kağıt üzerindeki kazanç. | Tüm kesintiler sonrası hesaba yatan nakit. |
| Stopaj Etkisi | Vergiler hesaba dahil edilmez. | Vadeye uygun stopaj oranı düşülür. |
| Finansal Gerçeklik | Karşılaştırma yapmak için kullanılır. | Harcanabilir gerçek bütçeyi gösterir. |
| Bileşik Etki | Anapara büyümesini yüksek gösterir. | Gerçek birikim büyümesini yansıtır. |
Editörün Notu / Kritik Uyarı
Bankaların sunduğu “hoş geldin faizi” kampanyalarına dikkat edin. Bu yüksek oranlar genellikle sadece ilk 30 ila 90 gün için geçerlidir. Vade yenileme dönemlerinde faiz oranının otomatik olarak standart “temdit faizi” seviyesine düşebileceğini unutmayın. Vade sonlarında oranları kontrol etmeyi ihmal etmeyin.
Bileşik Faiz Kazancı Nasıl Etkiler?
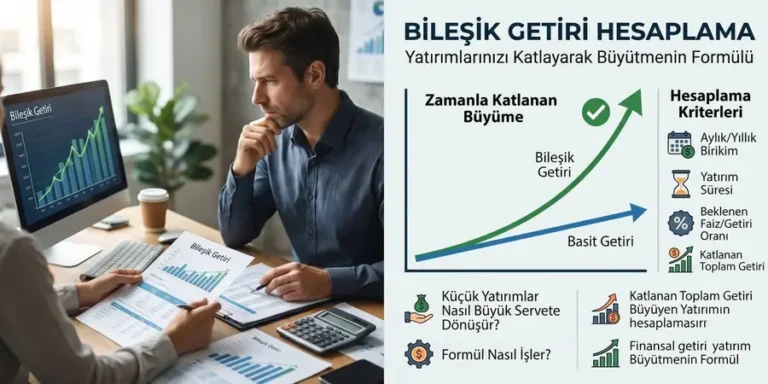
Kısa vadeli mevduatları üst üste yenilediğinizde bileşik faiz etkisi devreye girer. Her vade sonunda elde ettiğiniz net faizi anaparaya ekleyerek yeni bir vadeli hesap açarsanız, bir sonraki ay faizin de faizini kazanmaya başlarsınız.
Uzun vadeli hedeflerde bileşik getiri, düz basit faize göre ciddi bir kazanç avantajı sağlar. Özellikle yüksek faiz ortamında mevduat getirisini aylık olarak anaparaya eklemek, birikimlerin enflasyon karşısında korunmasına yardımcı olur.
Birikimlerinizi En Yüksek Getiriyle Değerlendirmenin Yolları
Mevduat yatırımı yaparken sadece en yüksek brüt oranı veren bankayı seçmek yeterli değildir. Bankanın sunduğu mobil işlem kolaylıkları, vade sonu bildirimleri ve esnek mevduat seçenekleri de kritik önem taşır. Ayrıca paranızı tek bir vadeye bağlamak yerine bölerek farklı vadelerde değerlendirmek, acil nakit ihtiyaçlarında faiz kaybı yaşamanızı engeller. Şimdi siz de bankanızın sunduğu net oranları hesaplayarak birikim maratonunuza yön verebilirsiniz.
Sıkça Sorulan Sorular
Vadeli mevduat hesabı vadeden önce bozulursa ne olur?
Vadeli mevduat hesabını belirlenen vade tarihinden önce kapatırsanız, o döneme kadar biriken tüm faiz getirisini kaybedersiniz. Banka sadece yatırdığınız anaparayı iade eder.
Mevduat faizinde stopaj oranı neye göre değişir?
Stopaj oranı, paranızı bankada tuttuğunuz gün sayısına ve ekonomi yönetiminin güncel vergi kararlarına göre değişir. Genellikle vade süresi uzadıkça uygulanan stopaj oranı azalır.
Hafta sonu veya resmi tatiller vadesi gelen mevduatı nasıl etkiler?
Vade sonu hafta sonuna veya resmi tatile denk gelirse, vade bitimi takip eden ilk iş gününe uzar. Bu durumda paranız tatil günleri boyunca da aynı faiz oranıyla getiri sağlamaya devam eder.